ঢাকাবুধবার , ৪ নভেম্বর ২০২৬
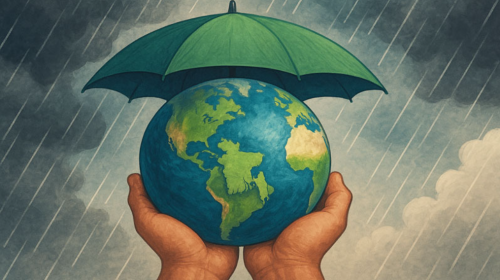
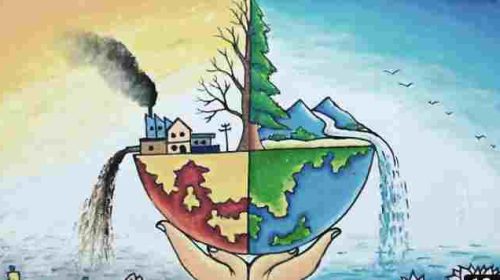
জলবায়ু পরিবর্তনের অভিঘাত বাংলাদেশে দিন দিন আরও স্পষ্ট ও তীব্র হয়ে উঠছে। ঘূর্ণিঝড়, বন্যা, নদীভাঙন ও জলোচ্ছ্বাসের মতো দুর্যোগ মানুষের জীবন, জীবিকা ও সম্পদের ওপর স্থায়ী চাপ সৃষ্টি করছে। এই প্রেক্ষাপটে দুর্যোগ-পরবর্তী ক্ষতি মোকাবিলায় বীমা সুরক্ষা একটি গুরুত্বপূর্ণ আর্থিক ব্যবস্থা হলেও, ক্রমবর্ধমান ও অনিশ্চিত জলবায়ু ঝুঁকির মুখে এর কার্যকারিতা ও টেকসইতা নিয়ে প্রশ্ন দেখা দিচ্ছে। বাংলাদেশের মতো উচ্চঝুঁকিপূর্ণ ও নিম্ন আয়ের দেশে বীমা ব্যবস্থা কতটা প্রস্তুত, এবং এটি কীভাবে জলবায়ু অভিযোজনের সহায়ক শক্তি হিসেবে কাজ করতে পারে-সে বিষয়টি বিশ্লেষণ করা এখন সময়ের দাবি।
বীমা ব্যবস্থার মূল শক্তি হলো ঝুঁকি ভাগাভাগি ও পূর্বানুমান। অনেক মানুষের পরিশোধ করা প্রিমিয়ামের মাধ্যমে দুর্যোগে ক্ষতিগ্রস্ত সীমিত সংখ্যক মানুষ আর্থিক সুরক্ষা পায়। কিন্তু জলবায়ু পরিবর্তন সেই পূর্বানুমানযোগ্যতার ভিত্তিকে দুর্বল করে দিয়েছে। দুর্যোগ এখন আর নির্দিষ্ট মৌসুম বা পরিচিত ধরনে সীমাবদ্ধ থাকছে না। এর ফলে বীমা কোম্পানিগুলোর জন্য ঝুঁকি বিশ্লেষণ ও উপযুক্ত প্রিমিয়াম নির্ধারণ ক্রমশ জটিল হয়ে উঠছে, যা শেষ পর্যন্ত কভারেজের প্রাপ্যতাকেই প্রভাবিত করছে।
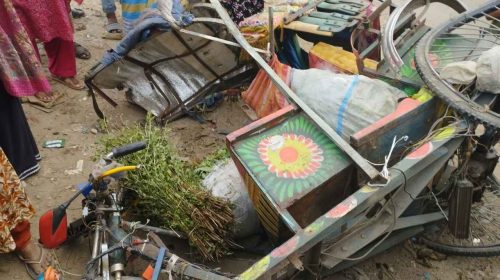
এই বৈশ্বিক সংকটের প্রতিফলন স্পষ্টভাবে দেখা যায় বাংলাদেশের বাস্তবতায়। ঘন ঘন বন্যা, শক্তিশালী ঘূর্ণিঝড় ও উপকূলীয় জলোচ্ছ্বাস দেশের কৃষি, আবাসন ও ক্ষুদ্র ব্যবসার ওপর গভীর আঘাত হানছে। অথচ এসব ঝুঁকির বিপরীতে বীমা সুরক্ষা এখনও সীমিত। দুর্যোগের পর ক্ষতিগ্রস্ত মানুষকে প্রায়ই নির্ভর করতে হয় ব্যক্তিগত সঞ্চয়, ঋণ বা সরকারি সহায়তার ওপর। কার্যকর বীমা কাঠামো না থাকায় পুনরুদ্ধার প্রক্রিয়া দীর্ঘ হয় এবং দারিদ্র্যের চক্র আরও গভীর হয়।
বাংলাদেশের মতো জলবায়ু ঝুঁকিপূর্ণ দেশে বীমা খাতের সামনে দ্বৈত চ্যালেঞ্জ রয়েছে। একদিকে ঝুঁকি অত্যন্ত বেশি ও অনিশ্চিত, অন্যদিকে সাধারণ মানুষের পরিশোধক্ষমতা সীমিত। এই বাস্তবতায় প্রচলিত বীমা মডেল সহজে কার্যকর হয় না। আবার ঝুঁকির প্রকৃত প্রতিফলন ঘটাতে গেলে প্রিমিয়াম এমন পর্যায়ে পৌঁছাতে পারে, যা সাধারণ মানুষের নাগালের বাইরে চলে যায়। ফলে বীমা সুরক্ষা এখানে একটি প্রয়োজনীয় সামাজিক নিরাপত্তা ব্যবস্থা হওয়া সত্ত্বেও বাস্তবে তা সীমিত পরিসরে রয়ে যাচ্ছে।
এখানেই নীতিনির্ধারণের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ হয়ে ওঠে। বীমা বাজারকে পুরোপুরি বাজারের হাতে ছেড়ে দিলে উচ্চ ঝুঁকিপূর্ণ এলাকাগুলো কভারেজের বাইরে পড়ে যাওয়ার আশঙ্কা থাকে। আবার অতিরিক্ত নিয়ন্ত্রণ বীমা কোম্পানির টেকসই কার্যক্রমকে বাধাগ্রস্ত করতে পারে। বাংলাদেশের ক্ষেত্রে জলবায়ু অভিযোজন, দুর্যোগ ব্যবস্থাপনা ও বীমা খাতকে একীভূতভাবে ভাবার সময় এসেছে, যাতে ঝুঁকি কমানোর উদ্যোগের সঙ্গে বীমা সুরক্ষা কার্যকরভাবে যুক্ত হয়।
জলবায়ু পরিবর্তনের এই যুগে বীমা আর নিছক একটি আর্থিক পণ্য নয়, এটি মানুষের জীবিকা ও ভবিষ্যৎ স্থিতিশীলতার সঙ্গে সরাসরি জড়িত। বাংলাদেশসহ ঝুঁকিপূর্ণ দেশগুলোতে যদি বীমা সুরক্ষাকে বিস্তৃত ও অন্তর্ভুক্তিমূলক করা না যায়, তবে দুর্যোগের ক্ষতি বারবার একই জনগোষ্ঠীর ওপর আঘাত হানবে। সেই বাস্তবতা বদলাতে হলে প্রয়োজন দূরদর্শী নীতি, উদ্ভাবনী বীমা কাঠামো এবং জলবায়ু ঝুঁকিকে কেন্দ্র করে সমন্বিত আর্থিক পরিকল্পনা।