ঢাকাসোমবার , ২৬ অক্টোবর ২০২৬
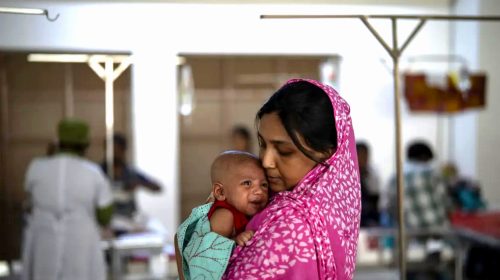
বাংলাদেশে শিশুস্বাস্থ্য বীমার আওতা এখনো অত্যন্ত সীমিত। দেশে শিশু মৃত্যুহার কমানো এবং প্রাথমিক স্বাস্থ্যসেবা সম্প্রসারণে অগ্রগতি হলেও অধিকাংশ মা ও শিশু কোনো ধরনের স্বাস্থ্যবীমার সুরক্ষায় নেই। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) সর্বশেষ মাল্টিপল ইন্ডিকেটর ক্লাস্টার সার্ভে (এমআইসিএস) অনুযায়ী, ৯৮ দশমিক ৪ শতাংশ মা ও শিশুর কোনো ধরনের স্বাস্থ্যবীমা নেই।
জরিপের তথ্য অনুযায়ী, পাঁচ বছরের কম বয়সী শিশুদের মধ্যে স্বাস্থ্যবীমার আওতায় রয়েছে মাত্র ০ দশমিক ৪ শতাংশ। ৫ থেকে ১৭ বছর বয়সী শিশুদের ক্ষেত্রেও এ হার একই। অন্যদিকে, ১৫ থেকে ৪৯ বছর বয়সী নারীদের মধ্যে মাত্র ০ দশমিক ৮ শতাংশ জানিয়েছেন, তাঁদের কোনো ধরনের স্বাস্থ্যবীমা রয়েছে। ফলে কোনো শিশু গুরুতর অসুস্থ হলে চিকিৎসার ব্যয় মেটাতে প্রায় সব পরিবারকেই নিজেদের সঞ্চয় কিংবা ঋণের ওপর নির্ভর করতে হয়।
দেশে মোট স্বাস্থ্যসেবা ব্যয়ের প্রায় ৭৯ শতাংশই রোগীদের নিজস্ব পকেট থেকে পরিশোধ করতে হয়। দক্ষিণ এশিয়ার দেশগুলোর মধ্যে এ হার অন্যতম সর্বোচ্চ। বিশ্ব স্বাস্থ্য সংস্থার (ডব্লিউএইচও) সুপারিশ করা ৩০ থেকে ৩৫ শতাংশ সীমার চেয়েও এটি অনেক বেশি।
নিউমোনিয়া, ডেঙ্গু, দুর্ঘটনাজনিত আঘাত কিংবা জন্মগত কোনো সমস্যায় শিশুকে হাসপাতালে ভর্তি করতে হলে অনেক পরিবারের কয়েক মাসের আয় একবারেই শেষ হয়ে যেতে পারে। এতে পরিবারগুলো আরও গভীর দারিদ্র্যের ঝুঁকিতে পড়ে। এ পরিস্থিতিতে শিশুস্বাস্থ্য বীমা শুধু একটি আর্থিক পণ্য নয়; বরং চিকিৎসার বড় ব্যয় সামলানো, সময়মতো চিকিৎসা নেওয়া এবং অসুস্থতার কারণে শিশুর দীর্ঘমেয়াদি বিকাশে নেতিবাচক প্রভাব কমানোর একটি কার্যকর উপায় হতে পারে।
বেসরকারি বীমা প্রতিষ্ঠানগুলো এখনো শিশুদের জন্য আলাদা স্বাস্থ্যবীমা পণ্য চালুর ক্ষেত্রে সীমিত আগ্রহ দেখাচ্ছে। নবজাতকের নিবিড় পরিচর্যা, সিজারিয়ান অস্ত্রোপচার এবং শৈশবের বিভিন্ন সংক্রামক রোগের চিকিৎসায় উচ্চ দাবির ঝুঁকি থাকায় বীমা প্রতিষ্ঠানগুলো এ ধরনের পণ্য নিয়ে সতর্ক। এর ফলে প্রিমিয়াম বা বীমার কিস্তি তুলনামূলক বেশি হচ্ছে, যা নিম্ন ও মধ্যম আয়ের অনেক পরিবারের নাগালের বাইরে।
বর্তমানে শিশুদের স্বাস্থ্যবীমার অধিকাংশ সুবিধা পাওয়া যায় পারিবারিক স্বাস্থ্যবীমা পরিকল্পনা কিংবা জীবনবীমার সঙ্গে যুক্ত অতিরিক্ত সুবিধার মাধ্যমে। মেটলাইফ বাংলাদেশের ‘মেডিকেয়ার’ ও ‘হাসপাতাল কেয়ার’ সুবিধার আওতায় বীমাগ্রহীতা এবং যোগ্য নির্ভরশীল সদস্যদের হাসপাতালে ভর্তি থাকার জন্য দৈনিক নগদ অর্থ কিংবা চিকিৎসা ব্যয়ের ক্ষতিপূরণের সুবিধা দেওয়া হয়। এর আওতায় শিশুরাও অন্তর্ভুক্ত হতে পারে।
এ ছাড়া প্রগতি লাইফ ও গ্রিন ডেল্টা ইনস্যুরেন্স পরিবারকেন্দ্রিক স্বাস্থ্যবীমা প্যাকেজ বাজারজাত করে, যেগুলোর আওতায় শিশুদের অন্তর্ভুক্ত করার সুযোগ রয়েছে। এসব প্যাকেজে সাধারণত হাসপাতালে ভর্তি, রোগ নির্ণয়, অস্ত্রোপচার এবং কিছু ক্ষেত্রে সীমিত বহির্বিভাগীয় চিকিৎসা বা গুরুতর অসুস্থতার সুবিধা থাকে।
বীমার আওতা ও প্রিমিয়ামের ওপর নির্ভর করে এসব পণ্যের বীমাকৃত অর্থ কয়েক লাখ টাকা থেকে আরও বেশি হতে পারে। তবে কিছু পরিকল্পনায় চিকিৎসা ব্যয়ের ১০ থেকে ১৫ শতাংশ পর্যন্ত গ্রাহককে নিজে বহন করতে হয়।
শিশুস্বাস্থ্য সুরক্ষায় সরকারের উদ্যোগগুলো এখনো মূলত নগদ সহায়তা ও পরীক্ষামূলক কর্মসূচিনির্ভর। মাতৃত্বকালীন ও শিশুবিষয়ক সুবিধা কর্মসূচির মাধ্যমে যোগ্য দরিদ্র মায়েদের সীমিত মাসিক আর্থিক সহায়তা দেওয়া হয়। অন্যদিকে, ‘স্বাস্থ্য সুরক্ষা কর্মসূচি’ বা ‘স্বাস্থ্য সুরক্ষা কর্মসূচি’র পরীক্ষামূলক উদ্যোগে নির্বাচিত কয়েকটি উপজেলায় দারিদ্র্যসীমার নিচে থাকা পরিবারের জন্য সীমিত পরিসরে হাসপাতালে ভর্তির চিকিৎসা ব্যয়ের সুরক্ষা পরীক্ষা করা হয়েছে।
এসব উদ্যোগ সবচেয়ে ঝুঁকিতে থাকা পরিবারগুলোকে সহায়তা করলেও এখনো সারা দেশে সম্প্রসারণযোগ্য শিশুস্বাস্থ্য বীমাব্যবস্থা গড়ে তুলতে পারেনি। সংশ্লিষ্ট বিশেষজ্ঞদের মতে, বেসরকারি বীমা খাতের সীমিত আগ্রহ এবং জনসচেতনতার অভাবের কারণে অধিকাংশ শিশুই স্বাস্থ্যবীমার সুরক্ষার বাইরে থেকে যাচ্ছে।
শিশুস্বাস্থ্য বীমার বিস্তার ঘটলে পরিবারের আর্থিক সক্ষমতা ও ঝুঁকি মোকাবিলার ক্ষমতা বাড়তে পারে। একই সঙ্গে এটি সর্বজনীন স্বাস্থ্য সুরক্ষা অর্জনে বাংলাদেশের লক্ষ্য বাস্তবায়নেও সহায়ক হতে পারে।
এ জন্য নতুন ধরনের বীমা পণ্য তৈরি, শিশুদের চিকিৎসাসংক্রান্ত ঝুঁকি নির্ধারণে নিয়ন্ত্রক নির্দেশনা স্পষ্ট করা এবং সরকারি-বেসরকারি অংশীদারত্বের সুযোগ তৈরির ওপর গুরুত্ব দেওয়া হচ্ছে। এসব উদ্যোগের মাধ্যমে বর্তমানে শিশুস্বাস্থ্য বীমার আওতা ধীরে ধীরে বাড়ানো সম্ভব হতে পারে।
তবে এ ক্ষেত্রে কার্যকর ব্যবস্থা নেওয়া না হলে শিশুর অসুস্থতার চিকিৎসা ব্যয়ের বড় অংশ বহন করার দায়িত্ব অধিকাংশ পরিবারের ওপরই থেকে যাবে।